【拡大の罠と売上至上主義の歪み:ニデックの過年度決算延期が突きつける経営の危機】
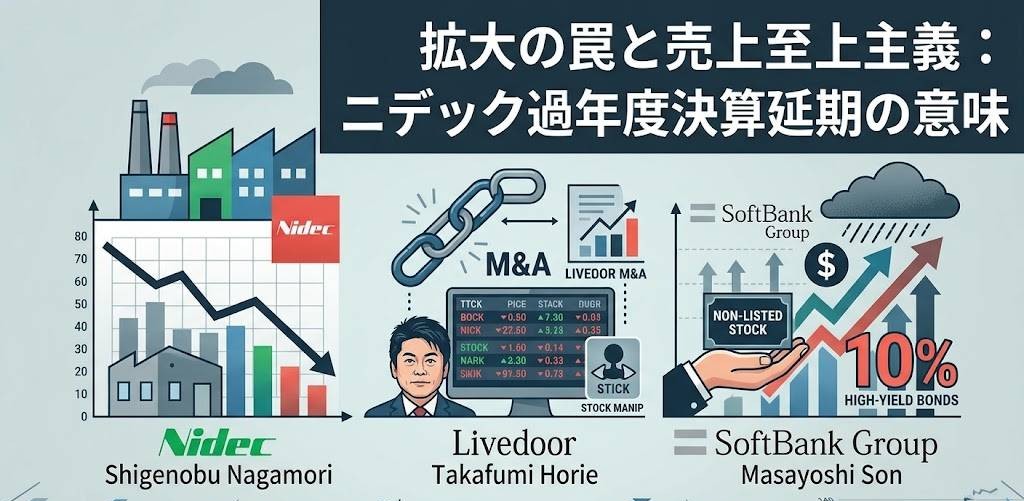
昨日、延長に延長を重ねていたニデック株式会社の決算報告が、 ギリギリのタイミングで開示されました。 これは通常の定期決算ではなく、 不適切な会計処理や過年度の膿を出すための再延長を経て出された 異例のものです。
かつて創業期の日本電産において、 創業者の永守重信氏は誰よりも早く現場に入り、 工場に張り付いて陣頭指揮を執る、 理想的な経営者の姿を見せていました。 初期の日本電産が急成長を遂げた背景には、 間違いなく彼の手腕と現場主義がありました。 経営者として手本とすべき姿であったことは間違いありません。
しかし、今回の不適切会計問題や大規模な減損処理の背景には、 経営の根底にあった過剰な売上至上主義が透けて見えます。「 売上高10兆円」という高すぎる目標を追い求める過程で、 現場主義の美徳は失われ、 数字を追うための無理な構造が作られてしまいました。
経営者が事業拡大や株価、 売上規模そのものを目的に設定したとき、 本来大切にすべきものが歪んでしまう現象は、 歴史上さまざまな場面で見られます。
◆ ライブドアと堀江貴文氏の株価操作と暴走
かつて株式会社ライブドアの経営を担っていた堀江貴文氏は、 自らプログラミングを行い技術開発を行っていた時期には、 明確な価値を生み出していました。しかし、途中から大規模なM& Aを繰り返し、株価を吊り上げる手法へと傾倒していきました。
直接の事業シナジーがない会社まで次々と買収して容積の拡大だけ を目指した結果、メディアの注目の中心に立ちながらも、 企業として最も大切な事業の本質を見失ってしまいました。 最終的には不透明な株式操作や粉飾決算により、 多くの株主に損害を与え、 自らも実刑判決を受ける結果となったのです。
◆ ソフトバンクグループと孫正義氏の投資会社化と高利回り調達
ソフトバンクグループ株式会社を率いる孫正義氏もまた、 通信などの実業からスタートし、 現在は未上場企業を中心に投資を行う巨大投資会社へと姿を変えま した。自らが抱える未上場株の資産価値を高く評価し、 表向きは良好な決算や巨大な含み益をうたっています。
しかしその裏では、 非常に高い利回りでの資金調達に依存しています。実際、 2026年9月にも111億ドル規模(約1.7兆円超) という巨額の外貨建て社債(米ドル建て・ユーロ建て) を発行していますが、その米ドル建て社債の利率は年8.625% から9.750%に達しています。 さらに過去に発行された米ドル建て劣後社債では、利回りが8. 5%から9%台に及ぶものもあります。
自らの決算状況が良いと主張しながらも、投資家に対して10% 近くに達するような高利回りを提示しなければ巨額の資金を集めら れないという現状は、 資金繰りやポートフォリオ評価の不透明さを物語っています。
◆ 本来の経営が目指すべき姿とM&Aの限界
本来、企業経営とは本業となる事業を伸ばし、 社会的価値を提供した上で適正な利益を上げることが理想です。
創業期や成長期の初期において、M& Aによって規模を拡大することは手法として有効な場面もあります 。しかし、どこまでも自社の連結対象を広げ続ければ、 グループ全体のガバナンスや実態の把握は容易に限界を迎えます。 組織の制御が利かなくなった結果として生じるのが、 不適切な会計やガバナンスの崩壊です。
企業が売上規模や買収数そのものを目標に据えてしまうと、 本来会社が果たすべき社会貢献や、顧客・従業員・ 株主への誠実さといった根幹の理念を見失ってしまいます。
現場主義で叩き上げた経営者であっても、 規模の拡大そのものが目的化した瞬間、 経営の歯車は狂い始めます。 数字だけを追い求める売上至上主義から脱却し、 実質的な本業の価値創造と透明性の高いガバナンスへ回帰すること こそが、現代の経営者に求められているのではないでしょうか。
かつて創業期の日本電産において、
しかし、今回の不適切会計問題や大規模な減損処理の背景には、
経営者が事業拡大や株価、
◆ ライブドアと堀江貴文氏の株価操作と暴走
かつて株式会社ライブドアの経営を担っていた堀江貴文氏は、
◆ ソフトバンクグループと孫正義氏の投資会社化と高利回り調達
ソフトバンクグループ株式会社を率いる孫正義氏もまた、
しかしその裏では、
自らの決算状況が良いと主張しながらも、投資家に対して10%
◆ 本来の経営が目指すべき姿とM&Aの限界
本来、企業経営とは本業となる事業を伸ばし、
創業期や成長期の初期において、M&
企業が売上規模や買収数そのものを目標に据えてしまうと、
現場主義で叩き上げた経営者であっても、