
【衝撃の老後格差!データで見る厳しい現実と、いま私たちが取るべき選択】
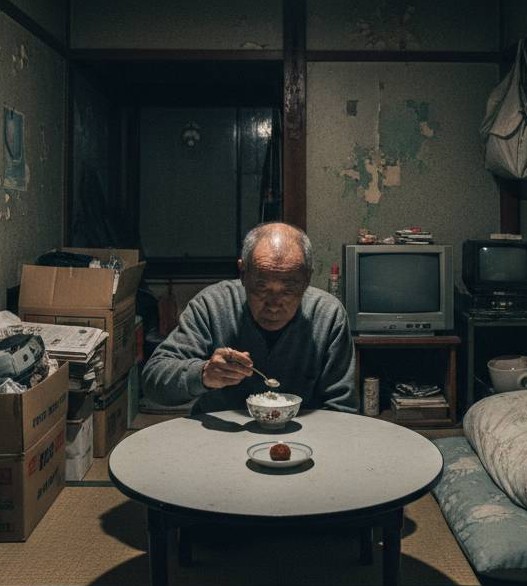
〈はじめに:忍び寄る「老後格差」の現実〉
皆さんは、
世間ではよく「夫婦で毎月◯万円」
しかし、熟年離婚の増加や単身世帯(独居高齢者)
今回は、最新の公的データや厚生労働省の統計をもとに、
数字を通してみえてくる老後の過酷な格差と、
〈年金受給額のリアル:男女別・働き方別の平均額〉
まずは、老後生活の根幹となる年金額の実態を、
厚生労働省の最新データ(令和5年度 厚生年金保険・国民年金事業の概況)
【女性の平均年金受給額(月額)】
・基礎年金(国民年金)のみの方:約 5.4 万円
・厚生年金を含む方(受給権者全体):約 10.9 万円
・女性全体(受給者全員)の平均:約 9.3 万円
【男性の平均年金受給額(月額)】
・基礎年金(国民年金)のみの方:約 5.9 万円
・厚生年金を含む方(受給権者全体):約 16.7 万円
・男性全体(受給者全員)の平均:約 16.1 万円
このように、現役時代の働き方や性別によって、
特に基礎年金(国民年金)のみで生活を送る場合、
〈毎月の赤字額:年金だけでは暮らせない理由〉
では、
総務省の家計調査によると、65歳以上単身無職世帯(
この生活費をもとに、
例えば、女性で厚生年金を含めた平均受給額(約10.9万円)
10.9万円(年金)− 15.8万円(生活費)= − 4.9 万円(毎月約5万円の赤字)
さらに、基礎年金のみ(約5.4万円)
5.4万円(年金)− 15.8万円(生活費)= − 10.4 万円(毎月約10万円以上の赤字)
この不足分を補うためには、「これまでの貯蓄を取り崩す」か「
核家族化が進み、
今の現役世代は自分たちの生活を守ることで手一杯であり、
〈高齢者の貯蓄格差:
年金の不足分を補う鍵となるのが「貯蓄」ですが、
金融広報中央委員会(家計の金融行動に関する世論調査)
・貯蓄 2000万円以上 を保有する世帯:全世帯の約 22.5 %(約 800 万世帯)
・貯蓄 4000万円以上 を保有する世帯:全世帯の約 10.0 %(約 350 万世帯)
・貯蓄 500万円以下(非保有含む)の世帯:全世帯の約 39.5 %(約 1400 万世帯)
ここで、貯蓄500万円以下の層を「
〈高齢者の階層分析:富裕層・余裕層・貧困層の割合〉
毎月の年金額と蓄えられている貯蓄額を踏まえ、高齢者全体(
富裕層(全体の約 10 %)
貯蓄が4000万円以上あり、
生活に余裕がある層(全体の約 25 %)
貯蓄が1000万〜2000万円以上あり、
生活に余裕がなく貧困・困窮リスクを抱える層(全体の約 40 %〜 65 %)
貯蓄が500万円以下、あるいは公的年金(特に基礎年金のみ)
〈直面する厳しい現実と、いま取るべき対策〉
このデータが示しているのは、日本の老後における容赦のない「
皆さんの現在の立ち位置はどこにあるでしょうか。
もし、現時点で貯蓄がほとんどなく、
「体が動く限り、精一杯働き続けること」
そして「生活水準を極限まで落とし、
残された道はこのどちらか、あるいはその両方です。
〈若い世代・50代までの皆さんへの提言〉
まだ老後まで時間がある50代までの皆さんは、
第一に、現役時代はできるだけ早く「厚生年金」
基礎年金だけでは老後の生活を支えることは不可能です。
第二に、1日も早い「貯蓄と資産形成」の開始です。
特に「新NISA」
生活費から余剰資金が月に「1万円」でも捻出できるのであれば、
〈おわりに〉
日本の老後には、
「なんとかなるだろう」という根拠のない楽観論は捨て、
自分の立ち位置を把握し、
それが難しい状況にある方は、